米雇用統計×政策金利の結果とチャート

為替の様々な結果とチャートを紹介しています

2026年10月2日発表 米雇用統計(9月分)予想|過去19年・直近5年の傾向からドル円を考える

今回のポイント

今回の米雇用統計は、9月の米国雇用情勢を確認する重要な指標です。

市場予想では、非農業部門雇用者数(NFP)は9.5万人増、失業率は4.1%が予想されています。

8月のNFPは16.2万人増と比較的強い結果でしたが、9月は再び10万人を下回る水準が予想されています。

今回のポイントは、

  • NFP予想:+9.5万人
  • 前回:+16.2万人
  • 失業率予想:4.1%
  • 前回:4.1%
  • 平均時給予想:前月比+0.3%
  • 過去19年の10月発表:円安ドル高13回、円高ドル安6回
  • 過去19年の円安ドル高時の平均上昇幅:約55pips
  • 直近5年:5回すべて円安ドル高
  • 直近5年の平均上昇幅:約87pips

となっています。

特に注目したいのが、直近5年間では5回すべて円安ドル高となっている点です。


1.米雇用統計の発表日時と市場予想

発表日時

2026年10月2日(金)21:30

米国労働省労働統計局(BLS)から、9月分の雇用統計が発表されます。

指標 市場予想 前回
非農業部門雇用者数 +9.5万人 +16.2万人
失業率 4.1% 4.1%
平均時給・前月比 +0.3% +0.3%
平均時給・前年比 +3.2% +3.1%

市場予想には若干の差があり、Reutersがまとめたエコノミスト予想ではNFPは9万人増、失業率4.1%とされています。

そのため、今回については「NFP10万人前後」が市場の中心的な予想水準と考えておくと分かりやすいでしょう。


2.過去19年間の10月発表(9月分)雇用統計

今回のデータでは、過去19年間の10月発表分について、

円安ドル高:13回(約68.4%)

円高ドル安:6回(約31.6%)

となっています。

過去19年では、10月発表の雇用統計後にドル円が上昇したケースの方が多く、約7割が円安ドル高となっています。

また、値動きの平均を見ると、

  • 円安ドル高時:平均+55pips
  • 円高ドル安時:平均-33pips

となっています。

単純に方向だけを見ると、過去19年間では円安ドル高となった回数が明確に多いことが分かります。

ただし、雇用統計はNFPだけではなく、失業率や平均時給、さらに過去分の改定値など複数の数字によって市場の反応が変わります。

そのため、過去の傾向だけで今回の値動きを判断することはできません。


3.直近5年間ではさらに特徴的な結果

直近5年間を見ると、過去19年間とはさらに特徴がはっきりしています。

5回すべて円安ドル高

となっています。

割合にすると、

円安ドル高:100%

円高ドル安:0%

です。

また、円安ドル高となった5回の平均上昇幅は、

約+87pips

となっています。

過去19年間の平均が+55pipsだったことを考えると、直近5年間は10月発表の雇用統計後にドル円が比較的大きく上昇するケースが続いていることになります。

もちろん5年間だけのデータなので、これを統計的な法則として扱うのは適切ではありません。

しかし、今回の雇用統計を見るうえで、過去データとしては確認しておきたいポイントです。


4.今回の雇用統計で注目したいポイント

NFPは「10万人」が一つの目安

今回の市場予想は9~9.5万人程度です。

前回8月分は16.2万人増だったため、予想通りなら9月は雇用の伸びが鈍化することになります。BLSによると、8月は16.2万人の雇用増加、失業率4.1%でした。

一方、9月30日に発表されたADP雇用統計では、民間雇用者数が9万人増となり、市場予想の7万人増を上回りました。

ただし、ADPとBLSの雇用統計は必ずしも一致するわけではありません。

そのため、

ADPが強かった=NFPも強い

と単純に考えるのではなく、今回のNFPそのものを確認する必要があります。


失業率は4.1%が予想

失業率は4.1%で、前回から横ばいの予想です。

NFPが予想を下回っても、失業率が上昇しなければ、雇用市場全体の悪化を判断するには慎重になる必要があります。

反対に、

NFPの大幅下振れ+失業率上昇

となれば、労働市場の減速を意識しやすくなります。


平均時給も重要

今回の平均時給は、

前月比+0.3%

前年比+3.2%

が予想されています。

雇用者数だけではなく、賃金の伸びも重要です。

NFPが強くても平均時給が弱ければ、ドル買いの反応が限定される可能性があります。

逆に、

NFPが強い+賃金も強い

という組み合わせになれば、米国の雇用・賃金環境が想定以上に底堅いとの見方につながりやすくなります。


5.今回の雇用統計とFRB

今回の雇用統計は、FRBの今後の金融政策を考えるうえでも重要です。

9月のFOMCでは、FRBは政策金利を0.25%引き上げ、FF金利の誘導目標を3.75~4.00%としました。

FOMC声明では、経済活動は堅調なペースで拡大している一方、インフレはなお高い水準にあるとしています。また、雇用については「雇用の増加は労働力人口の増加に追いついている」としています。

そのため今回の雇用統計では、

雇用がどの程度の勢いを維持しているのか

が重要になります。


6.発表後のドル円のポイント

今回の市場予想がNFP9~9.5万人程度であることを考えると、単純には以下のような反応が考えられます。

NFPが予想を大きく上回る場合

NFPが10万人台後半~20万人近くまで増加し、失業率や平均時給も強い内容となれば、

米金利上昇 → ドル買い → ドル円上昇

という反応が考えられます。

NFPが予想を下回る場合

NFPが5万人前後、あるいはそれ以下となり、失業率も上昇するようなら、

米金利低下 → ドル売り → ドル円下落

という反応が考えられます。

ただし、今回のように市場予想自体がそれほど強くない場合は、「何万人だったか」だけではなく、予想との差と失業率・平均時給・過去分の改定を合わせて見る必要があります。


7.過去データから見る今回の雇用統計

今回の過去データで特に興味深いのは、

過去19年:円安ドル高 68.4%

直近5年:円安ドル高 100%

という結果です。

さらに直近5年間の円安ドル高時の平均上昇幅は、

約87pips

となっています。

もちろん、これは過去の10月発表分を集計した結果であり、今回も同じ動きになることを意味するものではありません。

しかし、今回の市場予想がNFP10万人前後という比較的低い水準であることを考えると、予想をどの程度上回るか、あるいは下回るかがドル円の初動を考えるうえで重要になりそうです。


8.まとめ

今回の米雇用統計は、

2026年10月2日(金)21:30

に発表されます。

市場予想は、

NFP:+9~9.5万人程度

失業率:4.1%

平均時給:前月比+0.3%

が中心です。

過去19年間の10月発表分では、

円安ドル高:13回(68.4%)

円高ドル安:6回(31.6%)

となっています。

さらに直近5年間では、

5回すべて円安ドル高

という結果になっています。

過去データだけを見ると10月発表分はドル円が上昇したケースが多いものの、今回の相場が同じ結果になるとは限りません。

今回の雇用統計では、NFPの数字そのものよりも、

「市場予想9~9.5万人に対してどの程度上振れ・下振れするのか」

そして、

「失業率・平均時給がどのような結果になるのか」

を合わせて確認したいところです。

特にNFP、失業率、平均時給が同じ方向を示すのか、それとも数字がまちまちになるのかが、発表直後のドル円の値動きを見るうえで重要になりそうです。


fx-koyoutoukei.hatenablog.com

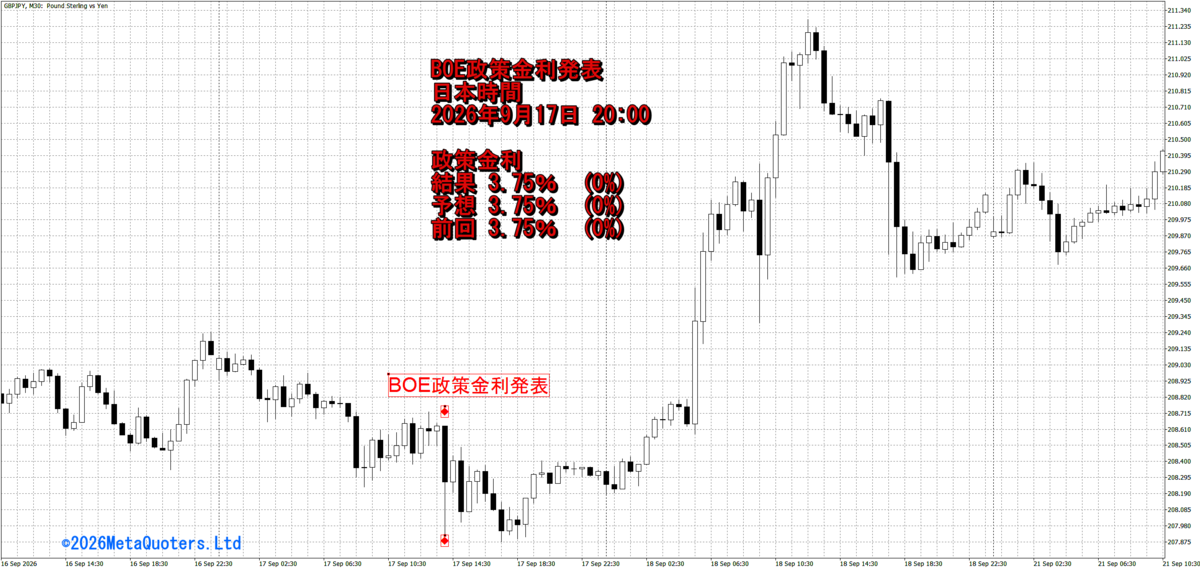
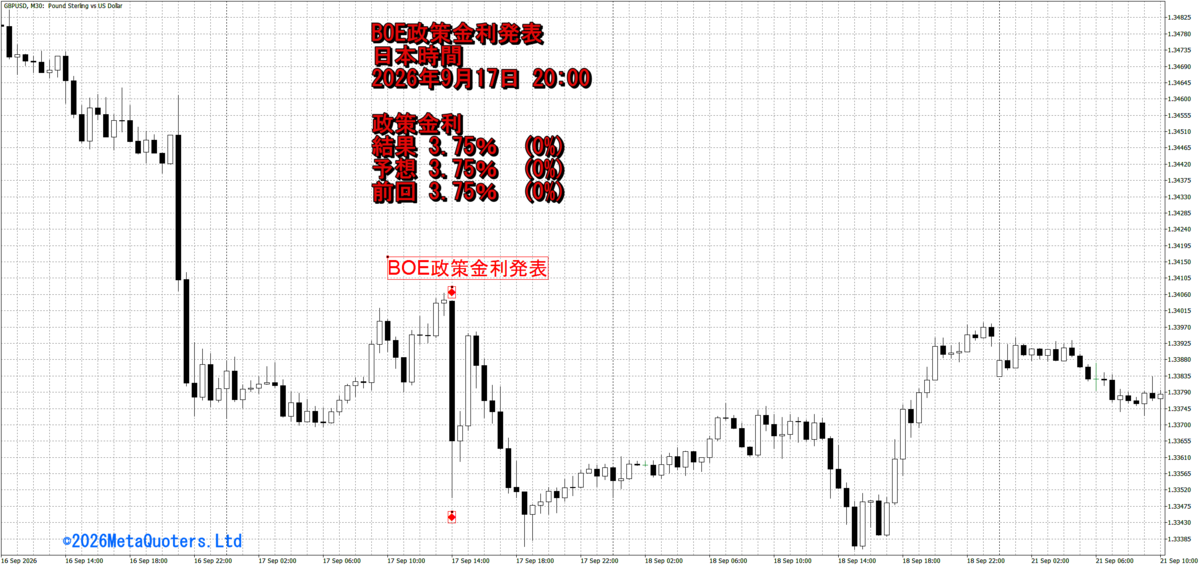
2026年9月17日発表 BOE(英国)政策金利

2026年9月17日発表 BOE(英国)政策金利

3.75%で据え置き。6対3で3人が利上げを主張

市場予想・結果

  市場予想 結果
政策金利 3.75% 3.75%
前回 3.75% 据え置き
MPC投票 - 6対3

BOEは9月17日の金融政策委員会(MPC)で、政策金利を3.75%に据え置くことを決定しました。

市場予想通りの据え置きでしたが、今回注目されたのは6対3という投票結果です。

3名は0.25%の利上げを主張し、政策金利を4.00%とすることを求めました。


重要ポイント

今回のBOEでは、インフレ上振れリスクが一段と強まったことが大きなポイントです。

英国の8月CPIは前年比3.1%まで上昇。

中東情勢を背景としたエネルギー価格の上昇が続いており、BOEは今後数四半期にわたってインフレ率がさらに上昇する可能性を示しました。

さらにBOEは、エネルギー価格の上昇が長期化すれば、賃金や企業の価格設定を通じた二次的なインフレ圧力につながるリスクが高まるとしています。


ポンド円(GBPJPY)30分足チャート


ポンドドル(GBPUSD)30分足チャート


今回の発表では「据え置き」そのものは市場予想通りでしたが、6対3という投票結果や利上げを支持する委員の存在から、BOEの金融政策が再び引き締め方向へ傾く可能性が意識されやすい内容となりました。

特に今後は、

英国CPI → 賃金 → エネルギー価格 → BOEの利上げ観測

という流れに注目したいところです。


次回会合の見通し

次回のBOE政策金利発表は2026年11月5日です。

今回のBOEは据え置きでしたが、「利上げの可能性を残した据え置き」と見ることができます。

BOEのベイリー総裁も、高いエネルギー価格が長期化するほどインフレへの影響が大きくなり、政策対応が難しくなるとの認識を示しています。

そのため11月会合では、

  • 英国CPIの上昇が続くか
  • 賃金上昇率が再加速するか
  • エネルギー価格が高止まりするか
  • 二次的なインフレ圧力が確認されるか

が重要になります。


注目指標

次回会合までの英国経済指標では、

英国CPI
英国平均賃金
英国雇用統計
英国GDP
小売売上高

などに注目です。

特に今回のBOEが警戒しているのは、単純なエネルギー価格の上昇ではなく、そこから賃金・サービス価格へ波及する二次的なインフレです。


筆者の考察

今回のBOEは「据え置き」という結果だけを見ると大きな変化はありません。

しかし、6対3で3人が利上げを主張したことは非常に重要です。

さらにBOEは、インフレ率が今後さらに上昇する可能性を示しており、金融政策を緩和方向へ戻す環境からは遠ざかっています。

したがって今後のポンド相場を見るうえでは、

「BOEが利下げするか」ではなく、「インフレ上昇を受けて利上げに転じる可能性がどこまで高まるか」

という視点が重要になりそうです。

ただし、エネルギー価格によるインフレ上昇は金融政策だけでは直接抑えられないため、今後のエネルギー価格と賃金・サービス価格への波及がポイントになります。


fx-koyoutoukei.hatenablog.com

2026年9月16日発表 FOMC政策金利 25bp利上げ!年内もう1回の利上げを示唆

はじめに

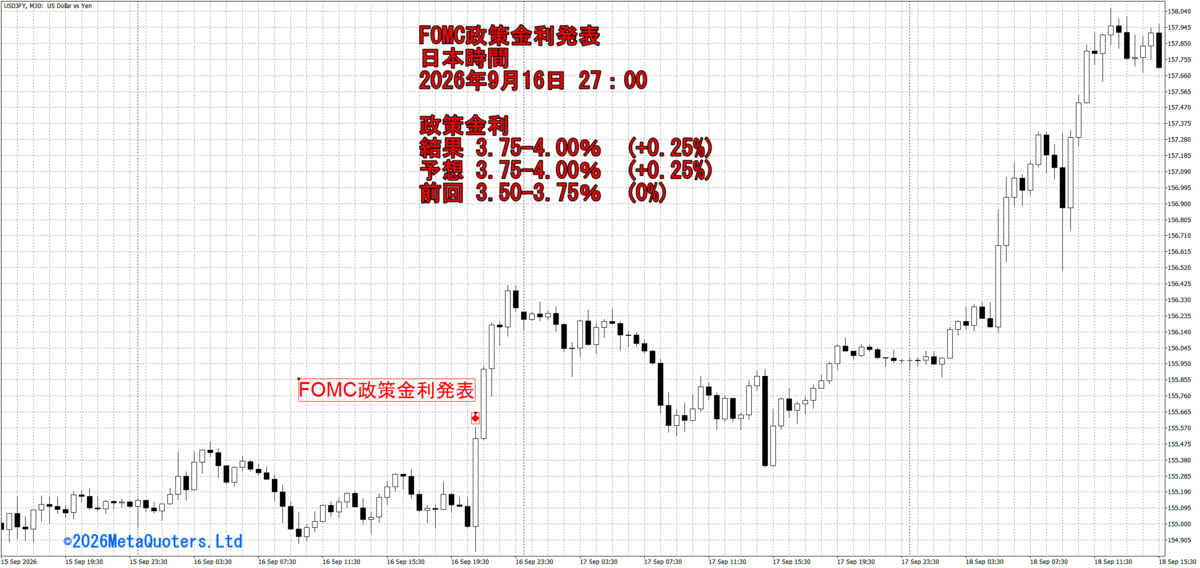
2026年9月16日、米連邦公開市場委員会(FOMC)は金融政策を発表しました。

今回のFOMCでは、政策金利を0.25%(25bp)引き上げ、3.75~4.00%とすることを決定しました。

利上げは市場でも予想されていましたが、今回注目されたのは政策金利そのものだけではありません。

同時に発表されたFOMC参加者の経済見通しでは、2026年末の政策金利見通しの中央値が4.1%となり、現在の水準から考えると年内にもう1回の25bp利上げを想定する内容となりました。

また、インフレ見通しについても2026年のPCEインフレ率が3.7%へ上方修正される一方、失業率は4.1%、実質GDP成長率は2.3%と、米国経済については比較的底堅い見通しが示されています。

今回は、政策金利の結果と市場予想との比較、FOMC声明・ウォーシュ議長会見のポイントを確認し、今後の利上げの可能性について見ていこうと思います。


政策金利の結果

項目 前回 市場予想 結果
FF金利誘導目標 3.50~3.75% 3.75~4.00% 3.75~4.00%
利上げ幅 ― +25bp +25bp
採決 ― ― 12対0

FOMCは政策金利を25bp引き上げ、FF金利の誘導目標を3.75~4.00%としました。

今回の利上げは2023年7月以来、約3年ぶりの利上げとなります。

採決は12対0で、FOMCメンバー全員が今回の利上げを支持しました。

市場でも25bpの利上げが予想されていたため、政策金利の変更そのものは大きなサプライズとはなりませんでした。


ドル円(USD/JPY)30分足チャート

政策金利発表後からドルが買われる動きが続く....


市場予想との比較

今回のFOMCでは、政策金利の25bp利上げ自体は市場予想に沿った結果となりました。

一方で、注目されたのが今後の政策金利見通しです。

FOMC参加者による9月の政策金利見通しでは、2026年末の中央値が4.1%となりました。

現在のFF金利誘導目標の中央値は3.875%なので、中央値ベースでは年内にさらに25bpの利上げが行われる可能性を示す内容です。

さらに、2027年末の中央値は4.1%、2028年末は3.9%となっており、6月時点の予想から大きく上方修正されています。

  2026年 2027年 2028年
9月FOMC予想 4.1% 4.1% 3.9%
6月FOMC予想 3.8% 3.6% 3.4%

今回のドットチャートでは、18人の参加者のうち16人が2026年末に現在の水準より高い政策金利を予想しています。残り2人は現在の水準と同程度を予想しています。


FOMC声明・ウォーシュ議長会見のポイント

今回のFOMC声明では、以下の点が重要です。

・政策金利を25bp引き上げ

・FF金利誘導目標を3.75~4.00%へ

・採決は12対0

・経済活動は堅調なペースで拡大

・個人消費など国内支出は底堅い

・生産性の伸びは強い

・設備投資も堅調

・雇用者数の増加は労働力人口の増加に沿った動き

・失業率は大きく変化していない

・インフレ率は依然として高い

・インフレ率を2%目標へ戻すことを重視

FOMCは、米国経済について「堅調な成長」「底堅い個人消費」「強い生産性・設備投資」を指摘する一方、インフレについては依然として高いとの認識を示しました。

また、今回のFOMCではケビン・ウォーシュ議長にとって初めての利上げとなりました。


次回会合以降の見通し

今回のFOMCで最大のポイントは、「利上げをしたこと」よりも「今後も利上げが続く可能性を示したこと」です。

9月のFOMC参加者の政策金利見通しでは、2026年末の中央値が4.1%となりました。

現在の政策金利が3.75~4.00%であることを考えると、中央値では年内にもう1回、25bpの利上げが想定されています。

ただし、ドットチャートはFOMCが将来の政策を約束するものではありません。

今後の利上げについては、

・PCEインフレ率

・コアPCE

・雇用統計

・失業率

・賃金上昇率

・GDP

・個人消費

・エネルギー価格

などの経済指標が重要になります。

特に今回のFOMCでは、2026年のPCEインフレ率見通しが3.7%とされ、6月時点の3.6%から上方修正されています。

一方で、2027年は2.3%、2028年は2.1%と徐々に低下する見通しです。

そのため、インフレが想定どおり低下していくのか、それとも高止まりするのかが、次回以降の金融政策を考えるうえで重要になります。


FXトレーダーが注目すべきポイント

今回のFOMCを受けて、ドル相場を見るうえでは以下のポイントが重要になります。

・年内追加利上げの可能性

・PCEインフレ率

・コアPCE

・米雇用統計

・失業率

・賃金上昇率

・米国GDP

・FRB要人発言

・日銀との金融政策の差

今回のFOMCでは25bpの利上げが予想されていたため、政策金利の変更だけで判断するのではなく、今後の政策金利見通しがどのように変化したのかを見ることが重要です。

特に2026年末の政策金利見通しが4.1%となったことで、年内追加利上げへの注目度は高まりました。

ドル円についても、今後は米国のインフレ・雇用指標と、日銀の金融政策を合わせて確認する必要があります。


まとめ(筆者の考察)

今回のFOMCでは、政策金利を25bp引き上げ、FF金利誘導目標を3.75~4.00%としました。

市場では25bpの利上げが予想されていたため、利上げそのものは大きなサプライズではありませんでした。

一方で、FOMC参加者の政策金利見通しでは、2026年末の中央値が4.1%となり、年内にもう1回の25bp利上げを想定する内容となっています。

さらに、2027年末4.1%、2028年末3.9%と、6月時点よりも高い政策金利水準が示されました。

米国経済についても、2026年のGDP成長率見通しは2.3%、失業率は4.1%とされており、FOMCは景気の急激な悪化を前提とした見通しにはなっていません。

一方で、PCEインフレ率は2026年3.7%と、FRBの2%目標を大きく上回る見通しです。

そのため今後は、「年内にもう1回利上げするのか」だけではなく、インフレがどの程度のペースで2%へ向かうのかが重要になります。

今後の米雇用統計やCPI、PCEなどの結果によって、FOMCの利上げ見通しが変化する可能性があります。

ドル円を見るうえでも、今回のFOMCだけで方向を決めるのではなく、今後発表される経済指標と日銀の政策姿勢を合わせて確認していきたいところです。


fx-koyoutoukei.hatenablog.com

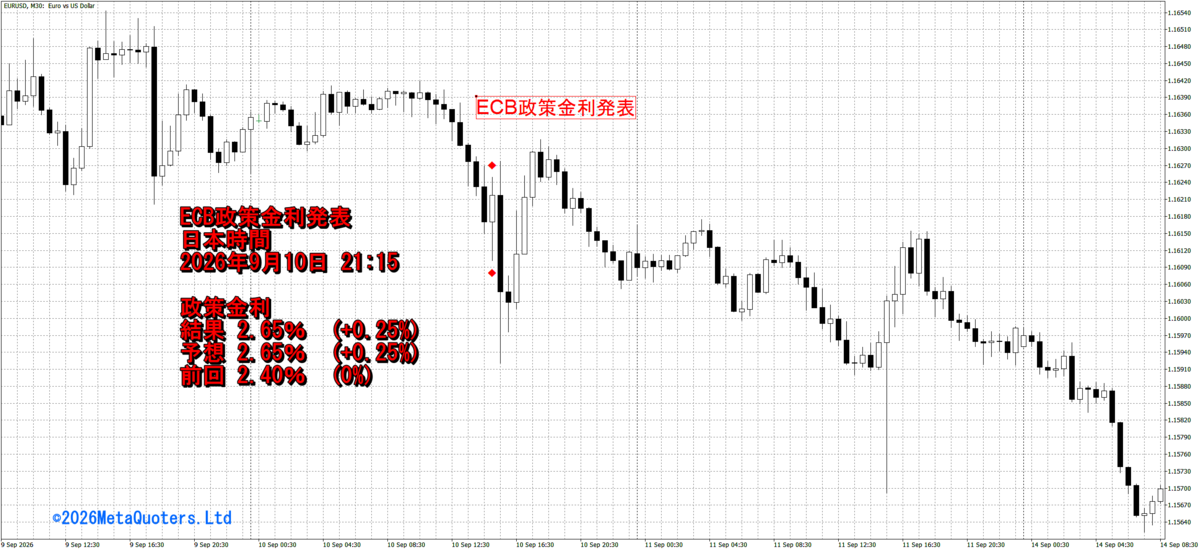
2026年9月10日発表 ECB(ユーロ)政策金利 25bp利上げ!次回会合で追加利上げはあるのか?

はじめに

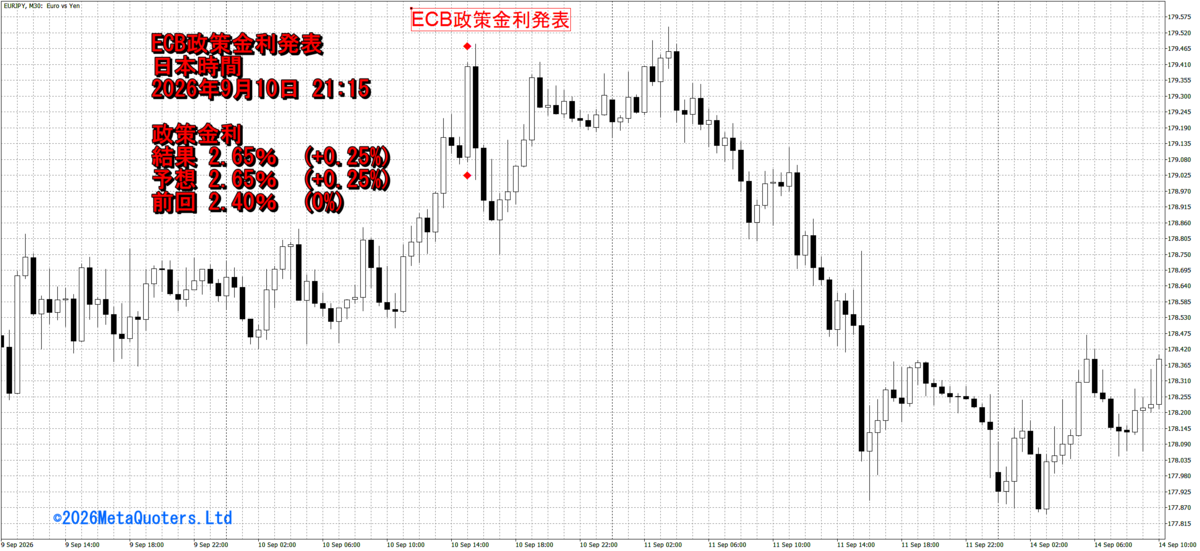
2026年9月10日に欧州中央銀行(ECB)は金融政策を発表しました。

市場では、ECBが7月会合まで政策金利を据え置いていたことから、今回も政策変更の有無が注目されていました。

しかし今回のECBは、主要政策金利を25bp引き上げることを決定しました。

今回の利上げでは、政策金利そのものだけではなく、今後のインフレ見通しやECBによる追加利上げの可能性についても注目されます。

本記事では、今回の政策金利の結果と市場予想との比較、ECB声明・ラガルド総裁会見のポイントを確認し、今後のECBの金融政策について考えていきます。


政策金利の結果

項目 前回 市場予想 結果
預金ファシリティ金利 2.25% 2.50% 2.50%
主要リファイナンス金利 2.40% 2.65% 2.65%
限界貸出ファシリティ金利 2.65% 2.90% 2.90%

今回のECBは、3つの主要政策金利をすべて25bp引き上げました。

市場では今回の25bp利上げが予想されていたため、結果自体はおおむね市場予想に沿ったものとなりました。


ユーロ円(EUR/JPY)30分足チャート


ユーロドル(EUR/USD)30分足チャート


市場予想との比較

今回のポイントは、「利上げをするかどうか」についてはサプライズが小さかったことです。

一方で、ECBの経済・インフレ見通しを見ると、今後の金融政策については引き続き注意が必要です。

特に注目されるのがインフレ見通しです。

  2026年 2027年 2028年
総合インフレ率 3.0% 2.5% 2.1%
6月予想から 据え置き 上方修正 上方修正

ECBはインフレ率が2028年でも2.1%と、目標の2%を上回ると予想しています。

つまり、今回の利上げは単純に「1回利上げして終了」というよりも、インフレが長期間高止まりする可能性を意識した政策変更と見ることができます。


ECB声明・ラガルド総裁会見のポイント

今回のECB声明では、主に以下の点が重要です。

・主要政策金利を25bp引き上げ
・中東情勢によるエネルギー価格上昇がインフレ圧力となっている
・インフレ率は目標を長期間上回る見通し
・2027年、2028年のインフレ見通しを上方修正
・ユーロ圏経済は想定以上の底堅さを見せている
・2026年の経済成長率見通しを0.9%へ上方修正
・2027年は1.4%、2028年は1.5%の成長を予想
・今後の政策判断はデータ次第

ECBは今回の利上げによって、インフレ抑制への姿勢を明確にしました。

一方で、今後の政策について具体的な利上げペースを事前に示しているわけではありません。


次回会合以降の見通し

今回のECB利上げを受けて、今後は「追加利上げがあるのか」が市場の焦点になります。

9月会合後の市場では追加利上げへの期待も強まっています。

ただし、ECBが今後も利上げを続けるかどうかは、

・原油などエネルギー価格
・ユーロ圏のインフレ率
・コアインフレ率
・賃金上昇率
・ユーロ圏GDP
・個人消費

などのデータによって変化します。

特に今回のインフレ上昇には、エネルギー価格というECBが直接コントロールできない要因もあります。

そのため、エネルギー価格が落ち着けば追加利上げの必要性が低下する可能性がある一方、エネルギー価格の高止まりが続けば、ECBが追加利上げを検討する材料になるでしょう。


FXトレーダーが注目すべきポイント

今回のECB利上げで、ユーロ相場を見るうえでは以下のポイントが重要になります。

・ECBの追加利上げ観測
・ユーロ圏インフレ率
・原油・天然ガスなどエネルギー価格
・ユーロ圏GDP
・ECB要人発言
・米国FRBとの金融政策の差
・日銀との政策金利差

今回の利上げそのものは市場予想に沿ったものでした。

そのため、今後のユーロ相場では「今回利上げした」という事実よりも、「次も利上げするのか」が重要です。


まとめ(筆者の考察)

今回のECBは、7月会合の据え置きから一転して25bpの利上げを実施しました。

市場では利上げが予想されていたため、政策金利の変更そのものは大きなサプライズではありませんでした。

しかし、ECBが示したインフレ見通しを見ると、2027年2.5%、2028年2.1%と、今後もインフレ率が目標の2%を上回る状態が続く見通しです。

また、ユーロ圏経済についても成長見通しが上方修正されています。

「インフレが高い一方で景気が大きく悪化していない」という状況であれば、ECBにとって追加利上げを検討しやすい環境になります。

ただし、今回のインフレ上昇にはエネルギー価格という外部要因も大きく影響しています。

そのため、次回会合で必ず追加利上げが行われると決まったわけではありません。

今後はインフレ指標だけを見るのではなく、エネルギー価格とユーロ圏景気の両方を確認しながら、ECBがどこまで金融引き締めを続けるのかを見ていく必要がありそうです。


fx-koyoutoukei.hatenablog.com

目次 米雇用統計×政策金利×消費者物価指数CPIまとめのページ


米雇用統計 
~米雇用統計とは毎月第1金曜日に米国労働省から非農業者部門雇用者数と失業率、平均時給が発表され株式市場、為替市場等に大きな影響を与える経済指標の一つ。

・結果とチャート(2007年~現在まで)
・月毎の傾向と予想


 政策金利 
~政策金利とは中央銀行が金融政策の一環として設定する短期金利です。
金融機関の預金金利や貸出金利に影響を与え、経済全体の資金の流れを調節する役割で、具体的には物価の安定や景気の調節を目的とし政策金利の上げ下げを行う。      

・主要国の金融政策スケジュール及び結果とチャート


 米消費者物価指数(CPI)
~物価の変動や経済状況を測る重要な指標。具体的には総務省が毎月発表する指標で、全国の世帯が購入する財やサービスの価格変動を時系列で測定し、基準値を100として物価の変化を指数で表します。
例えば、CPIが上がれば物価が上昇していることを意味し、経済がインフレ傾向にあることを示します。逆にCPIが下がれば物価が下降しておりデフレ傾向を示します。

・結果とチャート


{主要通貨}月ごとの値動きの傾向


【米雇用統計】2026年9月4日発表(8月分)ドル円の行方は?過去19年・直近5年のデータから徹底分析!

2026年9月4日(金)21時30分に、8月分の米雇用統計が発表されます。

今回の市場予想は、非農業部門雇用者数(NFP)が+5.8万人、失業率が4.1%、平均時給が前月比+0.3%となっています。前回7月分はNFPが-2.3万人と予想外の減少となっており、今回は雇用が再び増加に転じるかが大きな注目点です。

今回も過去19年間と直近5年間の8月発表分を比較し、雇用統計発表後のドル円がどの方向へ動きやすいのかを分析します。


【今回のポイント】

・市場予想はNFP+5.5万人、失業率4.1%、平均時給+0.3%
・過去19年では円安方向57.9%、円高方向42.1%
・過去19年の円安時の平均上昇幅は+50pips
・過去19年の円高時の平均下落幅は▲59pips
・直近5年では円安方向40%、円高方向60%
・直近5年の円安時は+53pips、円高時は▲110pips
・直近5年では「円高方向に大きく振れやすい」傾向が見られる
・特に今回は、円高方向に動いた場合の値幅に注意が必要


市場予想

指標 市場予想 前回
非農業部門雇用者数 +5.5万人 ▲2.3万人
失業率 4.1% 4.1%
平均時給(前月比) +0.3% +0.1%

今回のNFP市場予想は+5.5万人です。

前回7月分では、市場予想の+8.0万人に対して実際には▲2.3万人となり、さらに5月・6月分も合計10.3万人下方修正されました。雇用市場の減速が意識される結果となっています。

一方、今回はNFPがプラスに戻る予想となっています。


過去19年間の8月発表(7月分)の雇用統計の傾向

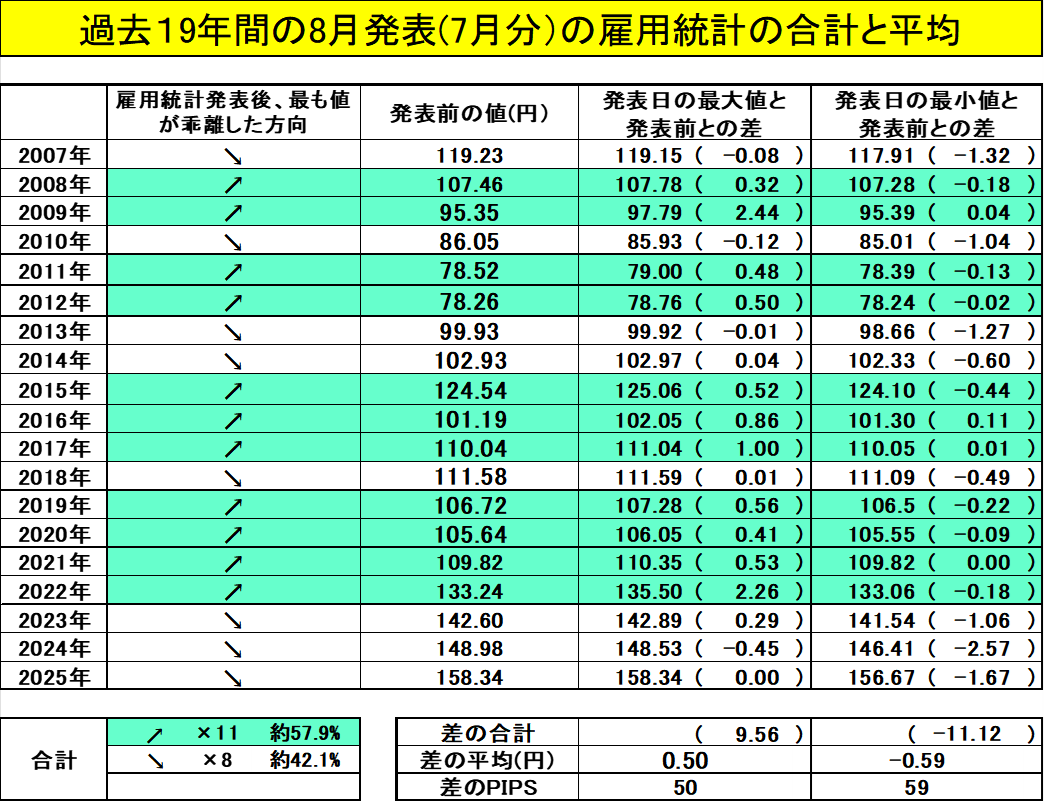
過去19年間の8月発表分を確認すると、ドル円は

円安方向:11回(約57.9%)

円高方向:8回(約42.1%)

となっています。

過去19年という長期間で見ると、円安方向がやや多いものの、それほど大きな偏りはありません。

予想されるドル円の動き

円安ドル高:11回(約57.9%)

円高ドル安:8回(約42.1%)

平均値幅

円安ドル高となった11回の平均上昇幅:+50pips

円高ドル安となった8回の平均下落幅:▲59pips

過去19年間では、円安方向と円高方向の発生確率、そして平均値幅の両方を見ても、大きな偏りは確認できません。

つまり、過去19年という長い期間だけを見ると、

「8月発表の雇用統計だから、ドル円が一方向に動きやすい」

とは言いにくい結果です。


直近5年間の傾向

しかし、直近5年間だけを取り出してみると、かなり違った結果が見えてきます。

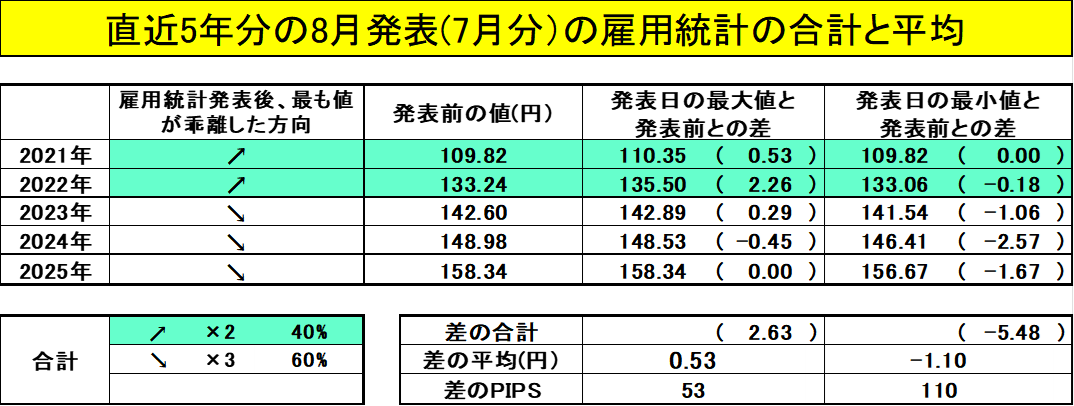
2021年~2025年の5回では、

円安方向:2回(40%)

円高方向:3回(60%)

となっています。

過去19年間では円安方向が57.9%だったのに対して、直近5年間では円高方向が60%。

明確に傾向が逆転しています。

予想されるドル円の動き

円安ドル高:2回(40%)

円高ドル安:3回(60%)

さらに注目したいのが「値幅」です。

平均値幅

円安ドル高となった2回の平均上昇幅:+53pips

円高ドル安となった3回の平均下落幅:▲110pips

ここが今回の最も重要なポイントです。

直近5年間では、円高方向に動く確率が60%と高いだけでなく、円高方向に動いた場合の平均値幅が▲110pipsとなっています。

一方、円安方向は+53pips。

つまり直近5年間のデータでは、

円高方向の値幅が円安方向の約2倍

となっています。

そのため、今回の雇用統計では、単純に「円高になる確率が高い」というだけではなく、

「円高方向に動いた場合、大きな値幅になる可能性がある」

という点に注意したいところです。


今回の注目ポイント

① 非農業部門雇用者数(NFP)

今回の市場予想は+5.8万人です。

前回7月分は▲2.3万人となり、予想を大きく下回りました。

さらに過去分も下方修正されており、米国の雇用市場が以前ほど強くないことが意識されています。

今回の結果が、

10万人以上

となれば、雇用市場の底堅さが評価され、ドル買いが強まる可能性があります。

一方、

5万人未満

となれば、雇用市場の減速が改めて意識され、ドル売り・円買いにつながる可能性があります。

特に前回が▲2.3万人だっただけに、今回どこまで回復するかが重要です。


② 失業率

市場予想は4.1%です。

前回も4.1%でした。

失業率については、

・4.1%以下ならドル買い材料
・4.2%ならやや弱い材料
・4.3%以上ならドル売り材料

となる可能性があります。

NFPだけではなく、失業率も同時に確認する必要があります。


③ 平均時給

今回の市場予想は前月比+0.3%です。

前回は+0.1%と弱い結果でした。今回は+0.3%への回復が予想されています。

平均時給は雇用者数だけでは判断できないインフレ面を確認するための重要な指標です。

雇用が強く、さらに賃金も上昇すれば、

「FRBは利上げを継続しやすい」

との見方につながり、ドル買いが強まる可能性があります。

逆に雇用者数が弱く、賃金の伸びも鈍化すれば、ドル売り材料となるでしょう。


発表後のドル円シナリオ

強い結果

・NFPが市場予想を大きく上回る
・失業率が4.1%以下
・平均時給が予想を上回る

↓

ドル買い・円売り優勢

過去19年のデータでは、円安方向に動いた場合の平均上昇幅は+50pips。

直近5年では+53pipsとなっています。

そのため、強い雇用統計となれば、まずは50~60pips程度のドル高・円安を一つの目安として考えることができます。


弱い結果

・NFPが市場予想を下回る
・失業率が4.2%以上
・平均時給が予想を下回る

↓

ドル売り・円買い優勢

ここは今回特に注意したいところです。

過去19年では円高方向となった場合の平均下落幅は▲59pipsですが、直近5年では**▲110pips**となっています。

つまり、今回もし弱い結果となった場合、

円高方向への値動きが大きくなる可能性

には十分注意したいところです。


今後のFOMCへの影響

今回の雇用統計は、9月15~16日に予定されているFOMCを前にした重要な雇用関連指標となります。

現在の市場では、雇用市場の減速が意識される一方、インフレへの警戒も残っています。

そのため今回、

雇用が予想以上に強い → FRBの金融引き締め観測が強まる → ドル買い

という流れになりやすいでしょう。

逆に、

雇用が予想を下回る → 雇用市場の減速が鮮明になる → FRBの利上げ観測が後退 → ドル売り

という展開が考えられます。

なお、8月のADP雇用者数は+3.8万人と、市場予想の+4.8万人を下回りました。NFPの先行指標としてはやや弱い内容となっているため、今回のNFPが市場予想を下回る可能性にも注意が必要です。


まとめ

今回の市場予想は、

非農業部門雇用者数+5.8万人、失業率4.1%、平均時給+0.3%

となっています。

過去19年間の8月発表分では、

円安方向:約57.9%

円高方向:約42.1%

と、やや円安方向が多くなっています。

しかし、直近5年間では、

円安方向:40%

円高方向:60%

と、円高方向が逆転しています。

さらに重要なのが平均値幅です。

過去19年では、

円安時:+50pips

円高時:▲59pips

と大きな偏りはありません。

ところが直近5年では、

円安時:+53pips

円高時:▲110pips

となっています。

つまり今回の8月発表分については、

「過去19年では方向感に大きな偏りはない。しかし直近5年では円高方向に動きやすく、円高になった場合の値幅が大きい」

という点が最大のポイントです。

特に今回は、前回のNFPが▲2.3万人と弱かったことに加え、ADPも+3.8万人と市場予想を下回っています。

そのため、今回のNFPが市場予想を大きく下回った場合には、直近5年間で見られた「円高方向への大きな値動き」が再現する可能性には注意しておきたいところです。

一方、NFPが10万人を超えるような強い結果となれば、弱い雇用市場という見方が後退し、ドル買いが強まる可能性があります。

今回の雇用統計は、結果そのものだけでなく「直近5年間では円高方向に大きく動きやすかった」という過去データも意識しておきたいところです。


fx-koyoutoukei.hatenablog.com


2026年 米雇用統計 まとめ

結果が発表され次第随時更新致します。

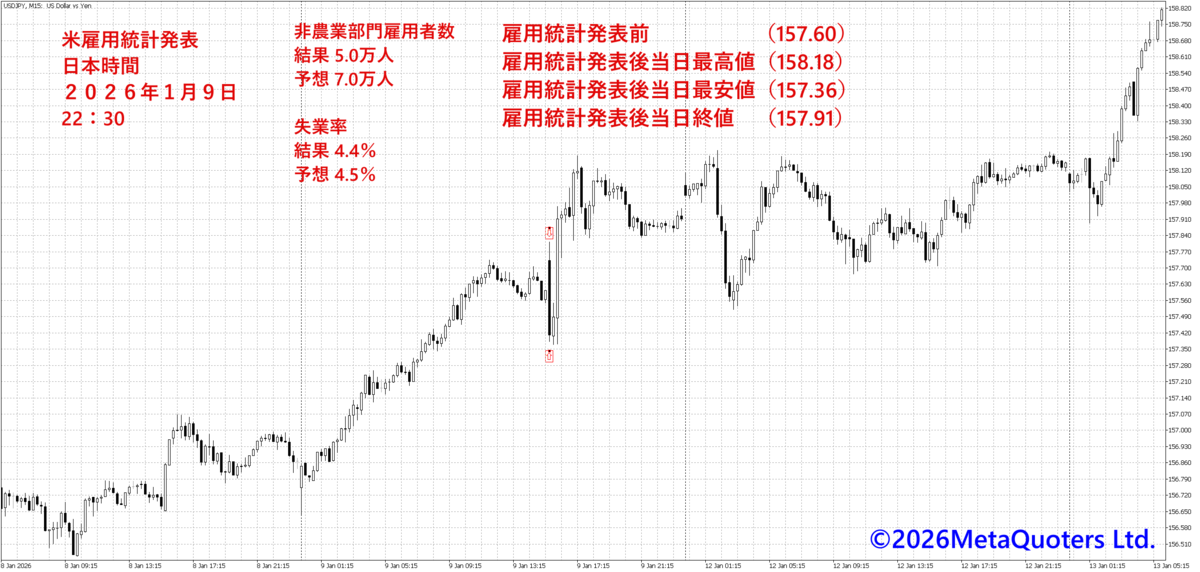
1月9日 22:30
非農業部門雇用者数
結果 5.0万人 予想 7.0万人

失業率
結果 4.4% 予想 4.5% 


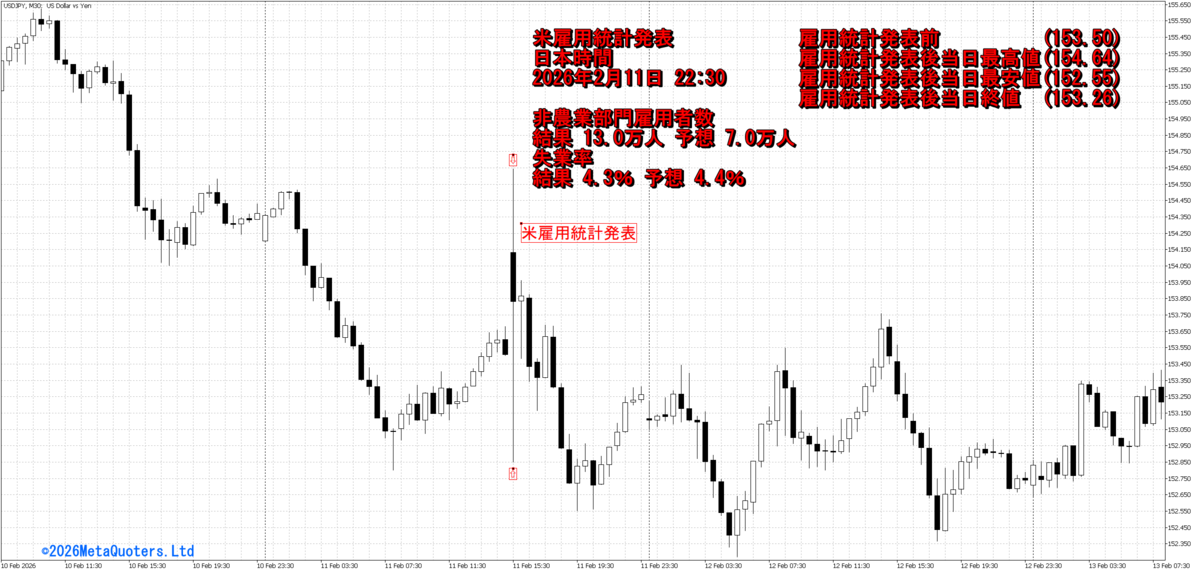
2月11日 22:30
非農業部門雇用者数
結果 13.0万人 予想 7.0万人
失業率
結果 4.3% 予想 4.4% 


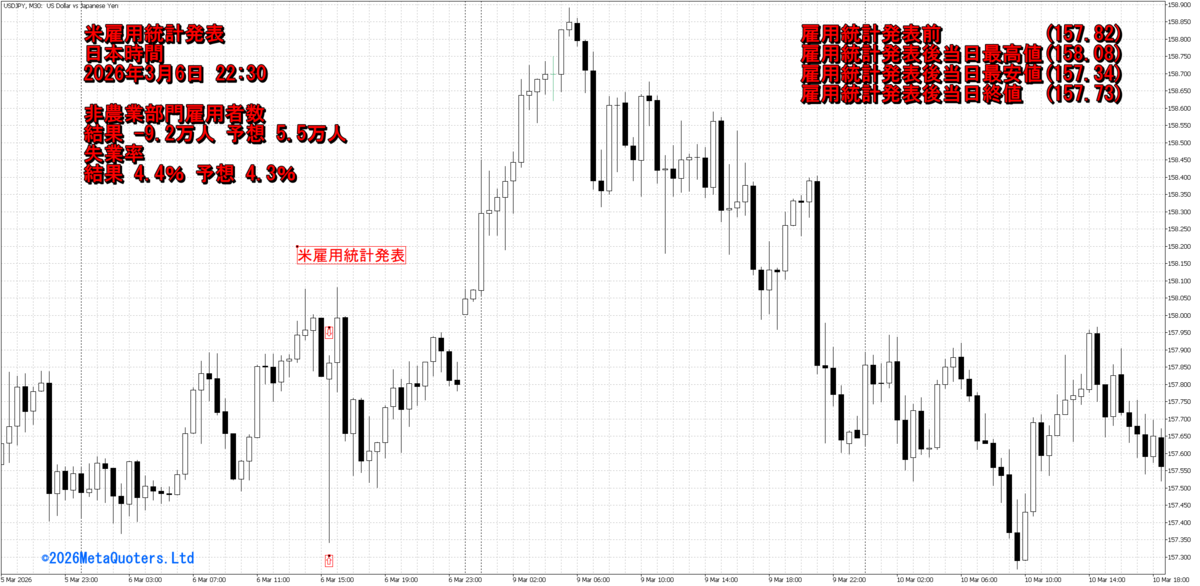
3月6日 22:30
非農業部門雇用者数
結果 -9.2
万人 予想 5.5万人
失業率
結果 4.4% 予想 4.3% 


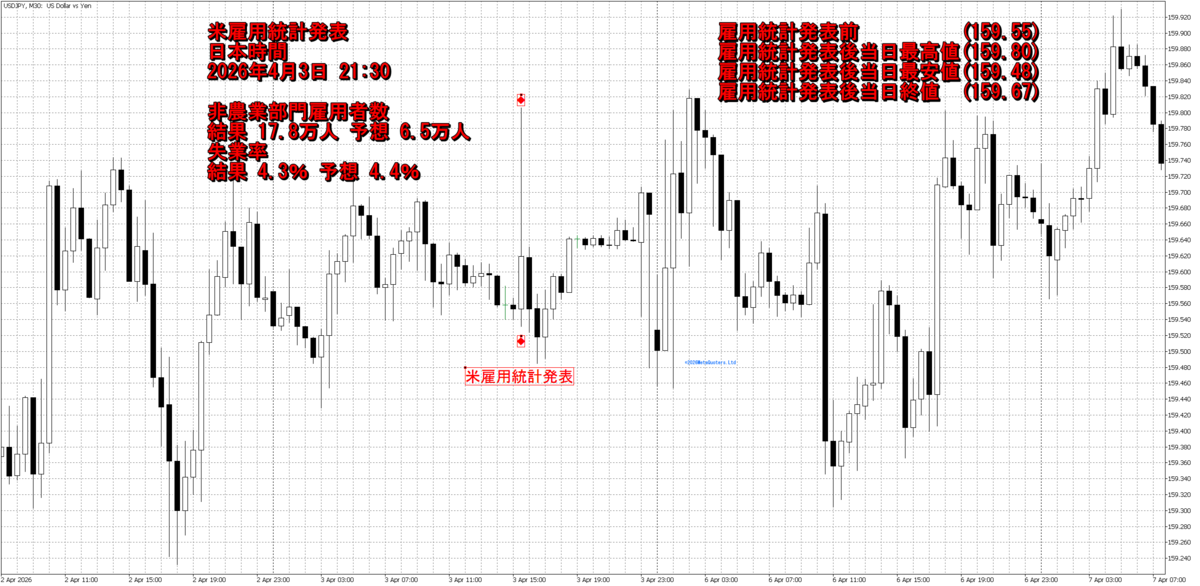
4月3日 21:30         
非農業部門雇用者数
結果 17.8万人 予想 6.5万人
失業率
結果 4.3% 予想 4.4%


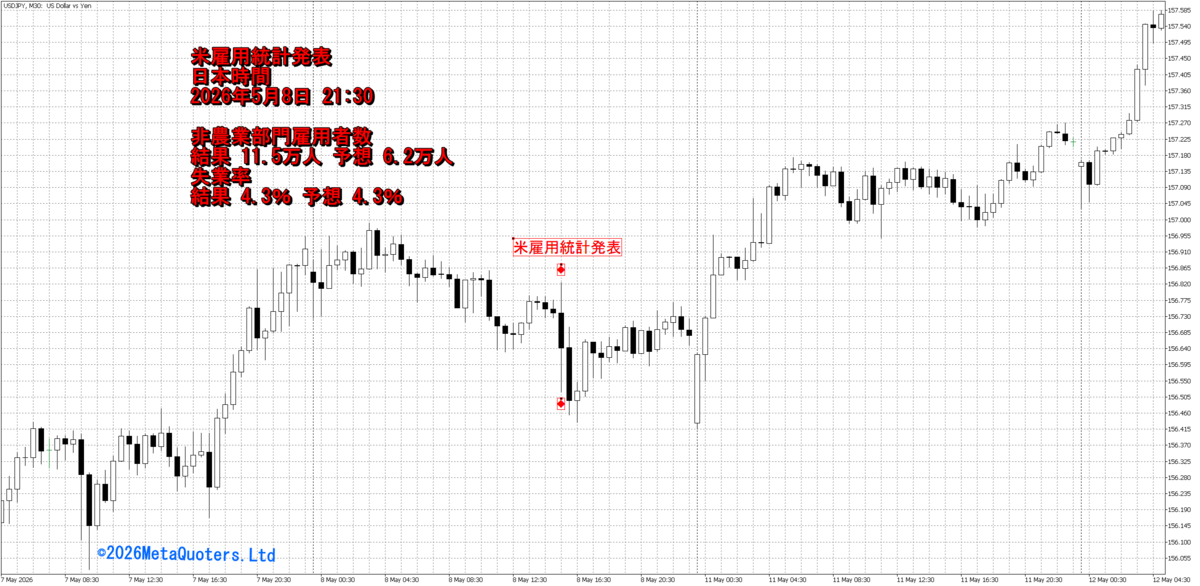
5月8日 21:30
非農業部門雇用者数
結果 11.5万人 予想 6.2万人
失業率
結果 4.3% 予想 4.3%


6月5日 21:30
非農業部門雇用者数
結果 17.2万人 予想 8.5万人
失業率
結果 4.3% 予想 4.3%


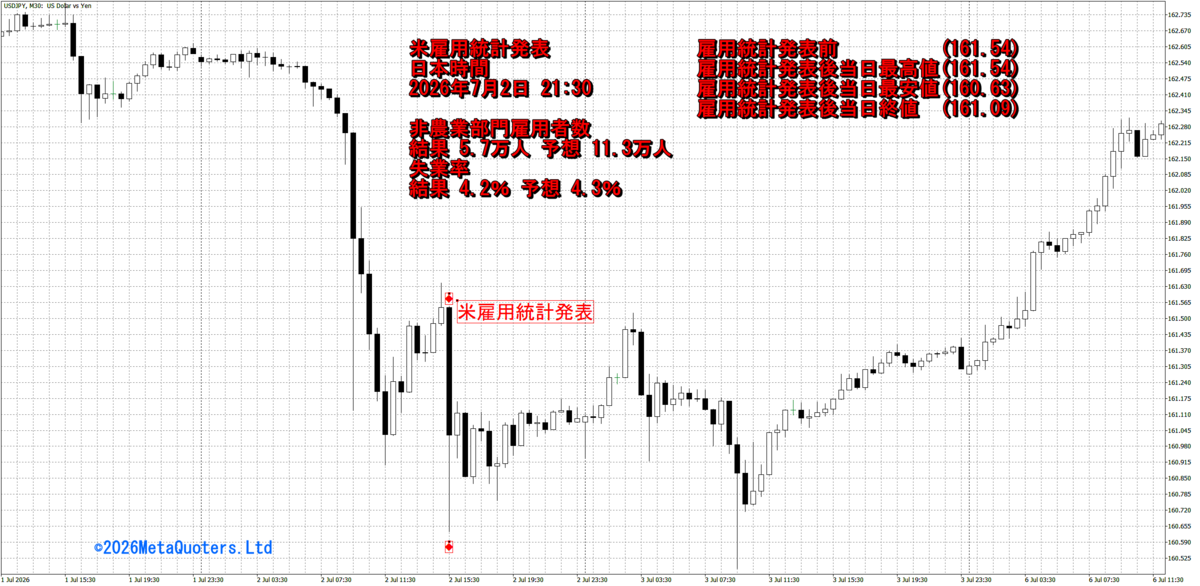
7月2日 21:30
非農業部門雇用者数
結果 5.7万人 予想 11.3万人
失業率
結果 4.2
% 予想 4.3%


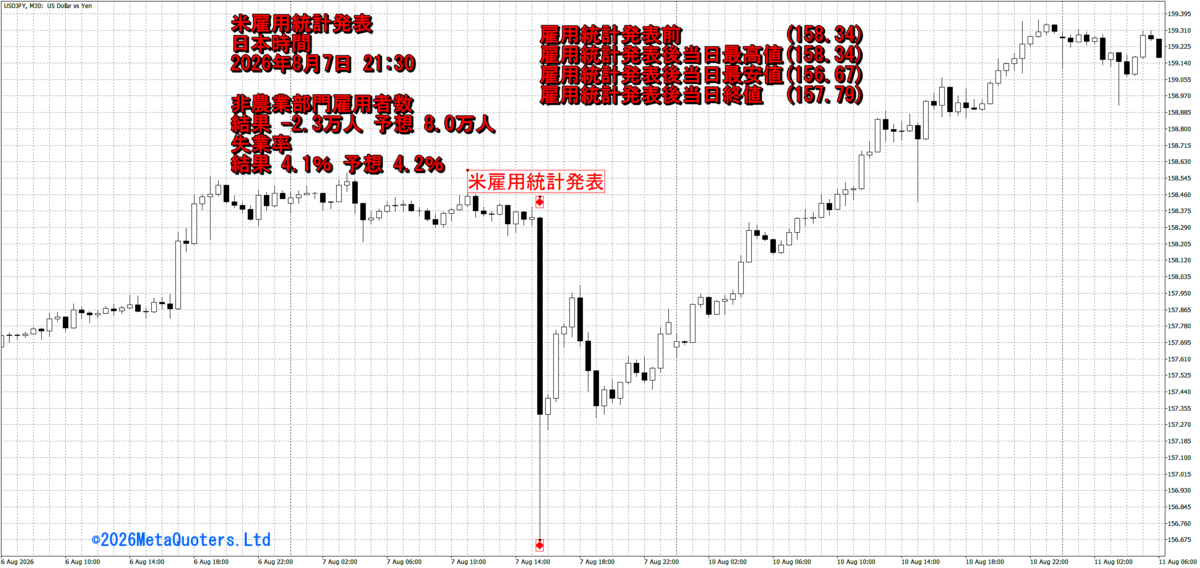
8月7日 21:30
非農業部門雇用者数
結果 -2.3万人 予想 8.0万人
失業率
結果 4.1
% 予想 4.2%


9月4日 21:30
非農業部門雇用者数
結果 16.2万人 予想 5.6万人
失業率
結果 4.1
% 予想 4.1%

10月2日 21:30

11月6日 22:30

12月4日 22:30

2025年分はこちら

fx-koyoutoukei.hatenablog.com